De la inflación al crédito: la historia económica detrás de una hamburguesa
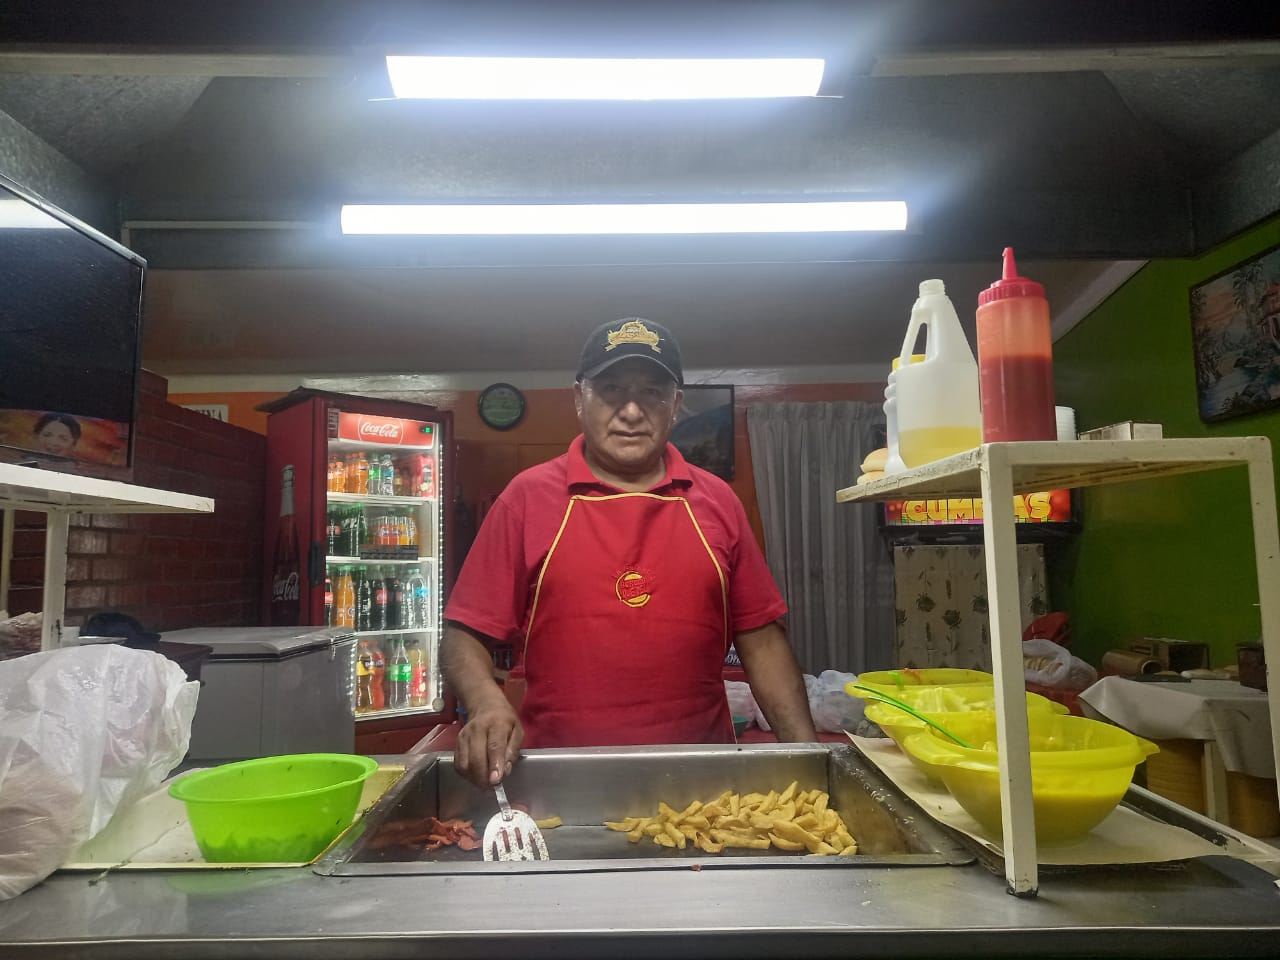
Uno de los sabores más característicos que se encuentran en la ciudad de Tarija es el de "La Ventanita", un carrito que atestigua los drásticos cambios económicos en el país desde los años 80. Préstamos y créditos cambiaron la realidad de los emprendedores.
«Se me antoja una ventanita» es una frase relativamente común de la noche tarijeña. No se trata de un escape por una ventana como el que protagonizó el libertador Simón Bolívar en el Palacio de San Carlos de Bogotá en 1828, sino de algo mucho más sencillo, pero que también atestigua historia. La frase hace referencia al puesto de hamburguesas llamado La Ventanita, nombre que adoptó en los años 90 en la ciudad de Tarija, después de que funcionarios municipales obligaran al vendedor a sacar su carrito de la vereda de la calle Virginio Lema en la céntrica plazuela Sucre.
Entonces, el vendedor, con el permiso de la propietaria, decidió abrir un pequeño hueco en forma de ventana en la pared de la casa que alquilaba por donde vendía las hamburguesas. Los clientes rápidamente apodaron al lugar «La Ventanita». Más allá de este particular episodio, el carrito con sus características hamburguesas atestigua la historia económica de Bolivia en los últimos 40 años.
Un mordisco de una hamburguesa representa un séptimo de lo que valía en los años 90. Es una hamburguesa simple, pero su sabor característico lleva consigo más cuerpo que una Big Mac; tiene el peso de la historia.
Su propietario es Martín Calisaya Huanca, un hombre oriundo de Desaguadero, del departamento de La Paz, en el límite con Perú. Si bien aún conserva parte del acento de su región, su mirada conoce de cerca la historia reciente de la ciudad de Tarija.
Martín trabajaba con su pequeño carrito sanguchero desde 1984, primero en la ciudad de Sucre y luego, seducido por su hermano, a quien habían destinado al cuartel en el sur, llegó a Tarija en 1985. “Esa vez era el presidente Hernán Siles Suazo. La economía estaba mal; por eso he venido a buscar otro rumbo”, recuerda.
Tanto él como su hermano pusieron cada uno su pequeño carro «sanguchero» en la avenida Domingo Paz, en el centro de la ciudad, apoyados en los ahorros que su padre les había brindado. Aquellos primeros fondos guardados bajo una cama darían pie al negocio de sus vidas.
«En aquel entonces no había cómo sacar un crédito ni abrir una cuenta». El dinero se guardaba bajo la cama, recuerda con una tímida sonrisa. Cuenta que en los 80 solo los trabajadores de instituciones públicas, cooperativas o empresas que tenían un sueldo podían acceder a créditos, no así los emprendedores o quienes vivían del día.
La situación ha cambiado: «ahora puedes sacar crédito con solo una firma», agrega. En la actual coyuntura no ve cómo podría funcionar su negocio sin un crédito».
Informes revisados de la Autoridad de Supervisión del Sistema Financiero (ASFI) en los últimos 22 años muestran que el crédito en Tarija llegó a sectores generadores de empleo, financió inversión productiva y hubo capacidad de pago.
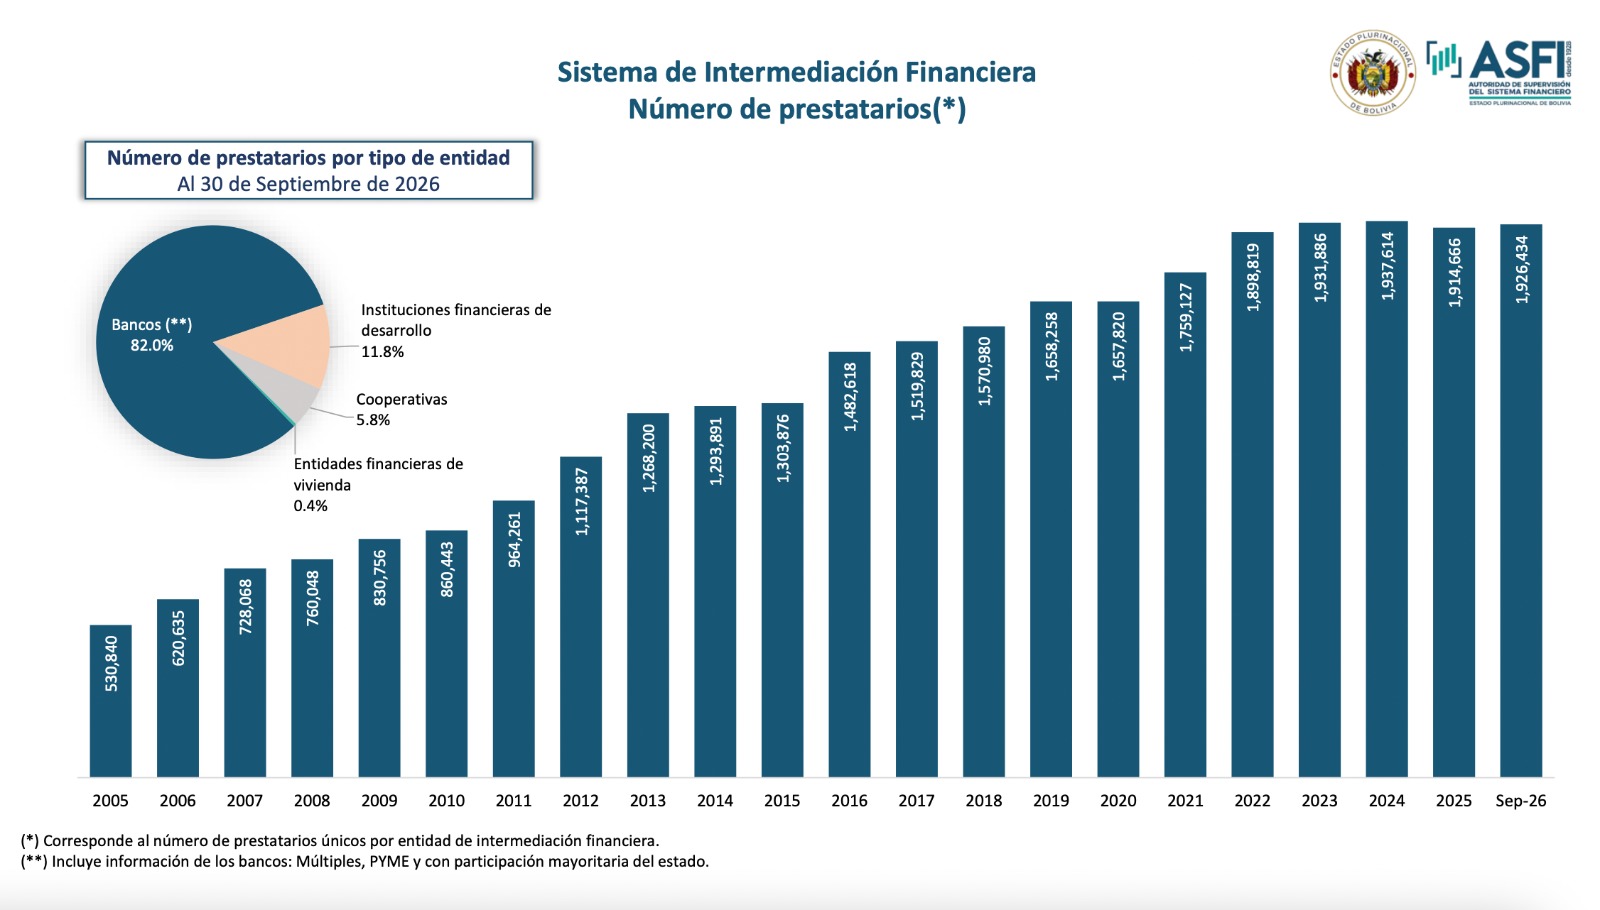
En este departamento se superaron las 730 mil cuentas y se tienen más de 91 mil prestatarios.
En el país, el número creció de 530.840 prestatarios en 2005 a 1.926.434 en septiembre de 2026, según datos de la ASFI.
Un mordisco de historia
«No lo sé, Rick, parece falso» es una de las frases más recordadas de «El Precio de la Historia«, una de las series más aceptadas de History Channel, donde los propietarios de una casa de empeños en Las Vegas, Estados Unidos, valoran qué peso histórico tiene cada objeto para darle un precio. Siguiendo esa lógica, ¿qué peso histórico lleva nuestra hamburguesa?
El sabor casi no cambió, quizás uno que otro producto de acuerdo a la accesibilidad o no en el mercado. Sin embargo, cada hamburguesa pasó los cambios bruscos de la economía boliviana.
«Fuimos los primeros en hacer hamburguesas en Tarija», resalta Martín. Según cuenta, en los 80 solo había una persona que hacía sándwiches de milanesa, con quien competía el pequeño mercado. Esta hamburguesa fue testigo de cómo su valor fue cambiando.
En el periodo de la hiperinflación, una hamburguesa llegaba a ser pagada con cheques de gerencia. «La hamburguesa podía valer entre 500 mil y un millón de bolivianos«.
La hiperinflación se refiere al aumento extremo, rápido y descontrolado de los precios en una economía, acompañado por la pérdida acelerada del valor real de la moneda local.
«Esa crisis fue durísima para Bolivia entre el 82 y el 85; no había dólares, no había productos, había inflación y eso estranguló la economía», describe ese momento el diputado Luis Porcel Marquina.
La compleja situación obligó al Gobierno de Siles Suazo a llamar a elecciones en 1985. Víctor Paz Estenssoro ganó esas elecciones e inició una era de transformaciones drásticas en la economía.
«Bolivia se nos muere» fue la frase de Víctor Paz en su discurso de agosto de ese año, cuando anunció el Decreto 21060, el cual trajo un paquete de medidas que cambió el modelo económico del país.
Para el economista y ahora diputado Ponce, la medida fue «recontrarevolucionaria» porque sacaba a más de 27 mil mineros de la Corporación Minera de Bolivia (Comibol), quienes fueron relocalizados a departamentos como Cochabamba, Santa Cruz o Tarija.
Los mineros que fueron remunerados por el gobierno empezaron a generar productividad y movimiento económico en las regiones donde fueron desplazados. «Se creó una súper economía, pero en lo informal», agrega Porcel.
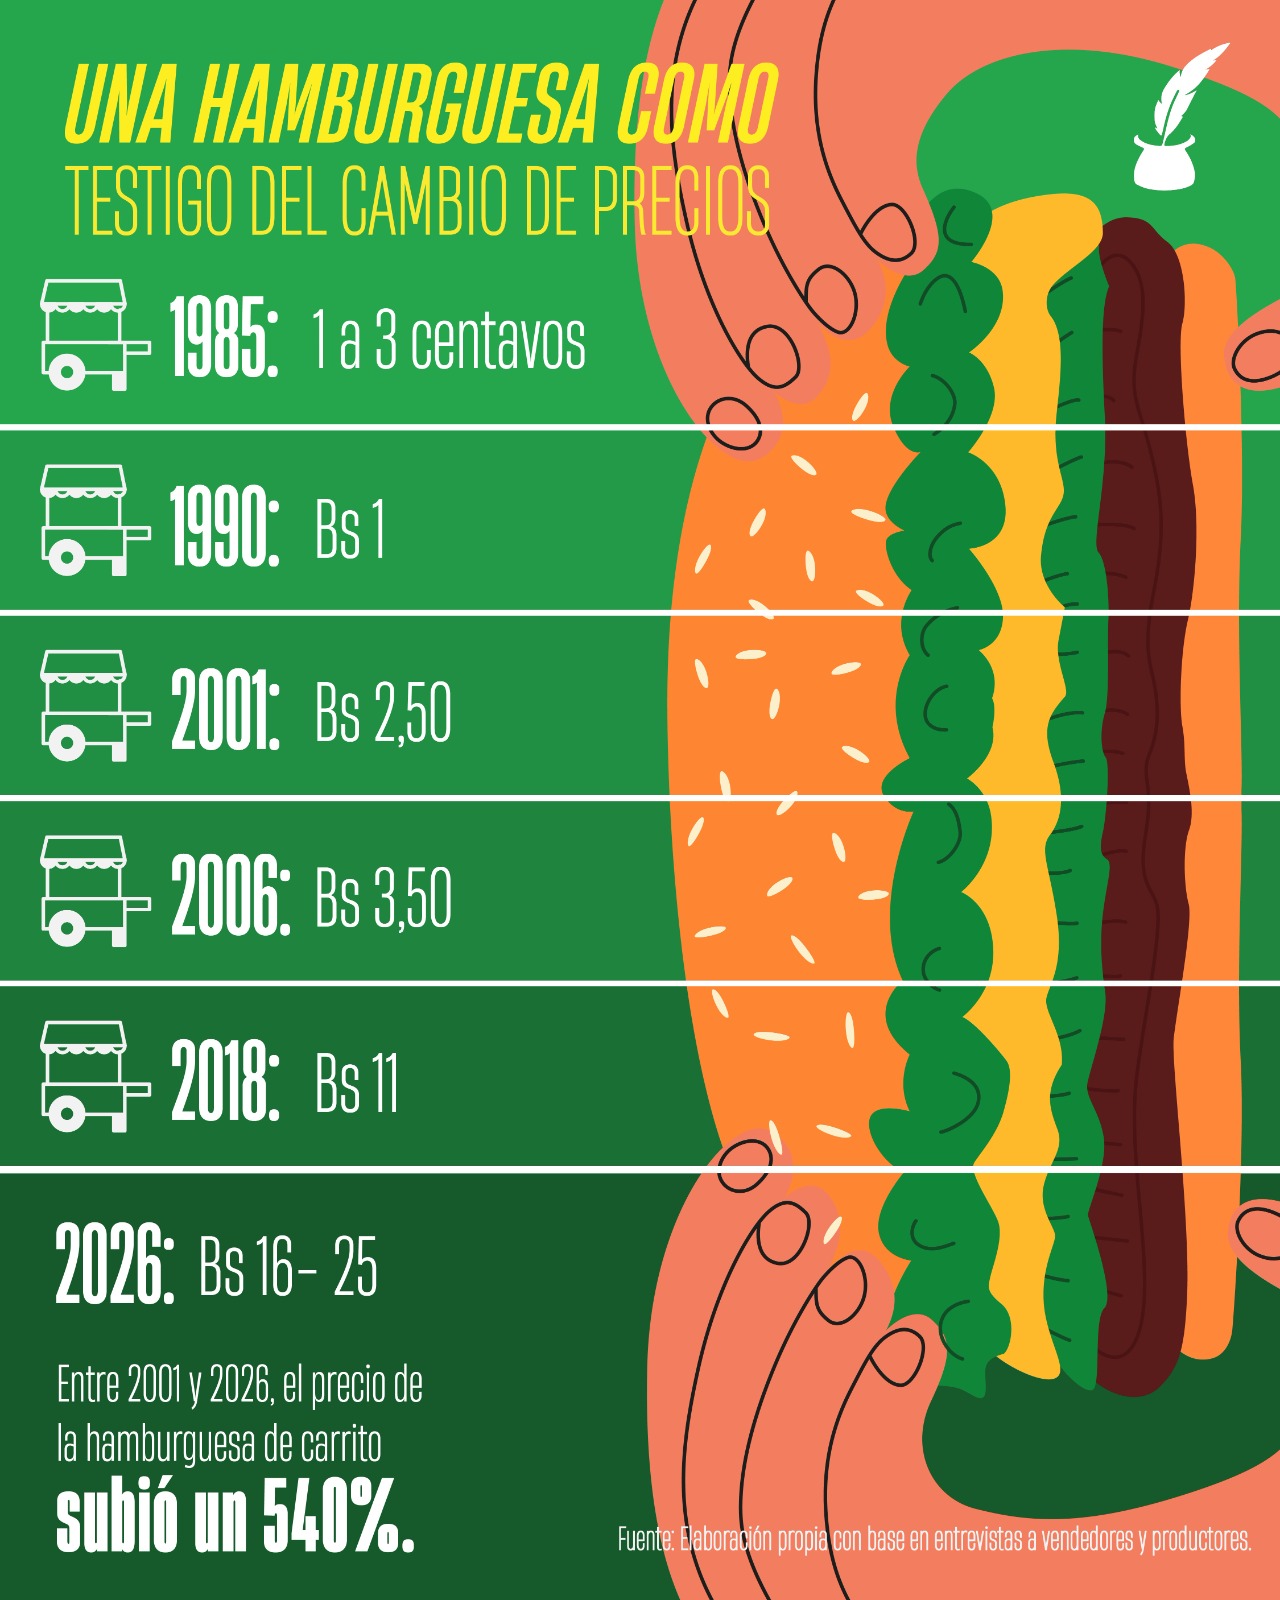
Ya con el cambio de modelo económico y el freno a la hiperinflación, la hamburguesa «perdió los ceros» en su precio, relata Martín. Pasó a costar entre 1 y 3 centavos.
Los precios de los productos de la canasta básica se fueron regulando y prácticamente se mantuvieron hasta 2006. Con el Decreto 21060 se implementó el bolsín del Banco Central de Bolivia (BCB) para definir el tipo de cambio.
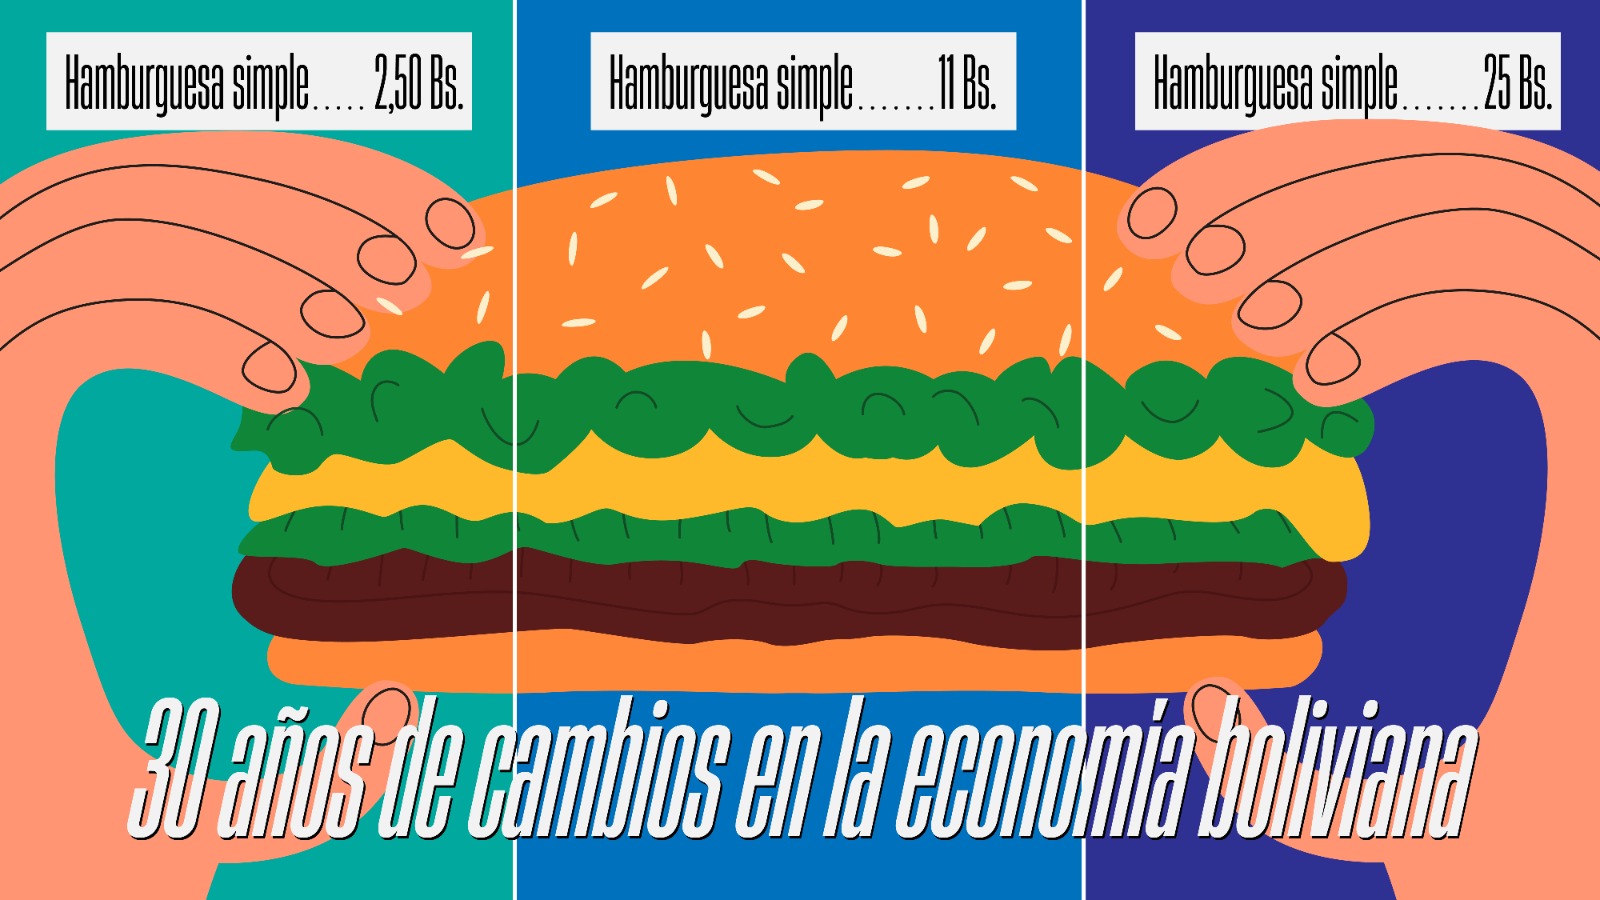
Con un tipo de cambio más estable, la hamburguesa que ofrecía Martín pasó a costar Bs 2,50, precio que se mantuvo hasta 2006.
Otras hamburguesas entre los 90 y el primer decenio del 2000 costaban entre Bs 2 y Bs 5. «Las empanadas estaban a 50 centavos», acota un cliente de La Ventanita que escucha la entrevista motivado y especialmente nostálgico por la conversación.
El boom de los hidrocarburos trajo consigo mayor circulante, cierta estabilidad, lo que generó un mayor poder adquisitivo acorde con el incremento de los salarios en el primer decenio del 2000. Martín pasó a ofrecer su hamburguesa a Bs 3,50, un precio que seguía siendo accesible para sus clientes, especialmente aquellos que llegaban en la madrugada con pocas monedas tras una larga noche.
El tiempo de prosperidad económica por la venta del gas boliviano en especial se mantuvo hasta 2014, año en que empezó a declinar la producción. El incremento de los precios de los productos, en especial de la carne, obligó a cambiar el monto. La hamburguesa de Martín pasó a costar Bs 11 en 2018, Bs 12 en 2024 y Bs 16 en 2026.
El precio de una hamburguesa popular se multiplicó por 6,4 desde los primeros años del siglo XXI. Detrás de ese incremento están el encarecimiento de los alimentos, la transformación del poder adquisitivo y las dificultades de los pequeños negocios para mantenerse abiertos.
En ese recorrido, el ahorro, los microcréditos y la expansión de los servicios financieros se convirtieron en herramientas de supervivencia y crecimiento, aunque no todos los emprendedores pudieron acceder a ellas.
Una hamburguesa que cuenta la historia de una economía
A comienzos de los años 2000, con Bs 2,50 era posible comprar una hamburguesa sencilla en un puesto de comida popular de Bolivia. En 2026, esa misma preparación tiene un precio de referencia de Bs 16.
El pan, la carne, las verduras y los aderezos siguen formando parte de la receta, pero detrás del mostrador casi todo cambió: el costo de los ingredientes, el transporte, los salarios, los alquileres y la manera en que los pequeños comerciantes financian sus actividades.
En poco más de dos décadas, el precio de esta hamburguesa aumentó en Bs 13,50, equivalente a un incremento del 540 %. Hoy, con el dinero que antes alcanzaba para comprar seis hamburguesas y algo más, apenas se puede adquirir una.
Sin embargo, el aumento no cuenta por sí solo toda la historia.
El verdadero significado de ese cambio depende de cuánto ganaban los bolivianos entonces, cuánto ganan ahora y qué proporción de sus ingresos deben destinar a la alimentación, el transporte, la vivienda y otros gastos indispensables.
La hamburguesa es, en ese sentido, una pequeña ventana hacia una transformación mucho más amplia: la de una economía que atravesó periodos de crecimiento, reducción de la pobreza, expansión del consumo, mayor acceso al sistema financiero y, más recientemente, nuevas presiones sobre los precios y los presupuestos familiares.
También es la historia de quienes preparan y venden esos alimentos. Detrás de cada hamburguesa hay un negocio que necesita comprar materia prima, pagar servicios, mantener equipos, conservar clientes y generar suficientes ingresos para continuar funcionando al día siguiente.
¿Cómo lograron sobrevivir los pequeños emprendimientos gastronómicos a tantos cambios económicos? ¿Cuánto ayudaron los ahorros y los créditos? ¿Y por qué algunos negocios consiguieron crecer mientras otros permanecieron al margen de esas oportunidades?
El precio de los alimentos y el verdadero poder de compra
Para el actual secretario de Economía de la Gobernación de Tarija, Fernando Romero Torrejón, comparar los precios de hace 20 o 30 años con los actuales requiere ir más allá de una simple resta.
Romero explica que existen tres variables indispensables para comprender el cambio del poder adquisitivo: la inflación acumulada, la evolución de los ingresos familiares y las modificaciones en los patrones de consumo.
Una hamburguesa puede multiplicar en diferentes oportunidades su precio sin que ello implique necesariamente una pérdida equivalente de capacidad de compra, siempre que los ingresos también hayan aumentado.
La diferencia está entre el precio nominal —la cantidad de bolivianos que se paga por un producto— y el precio real, que permite observar su evolución descontando el efecto general de la inflación.
Por eso, comparar Bs 2,50 con Bs 16 permite medir cuánto subió el precio de una hamburguesa, pero no basta para determinar cuánto se empobreció o enriqueció un consumidor.
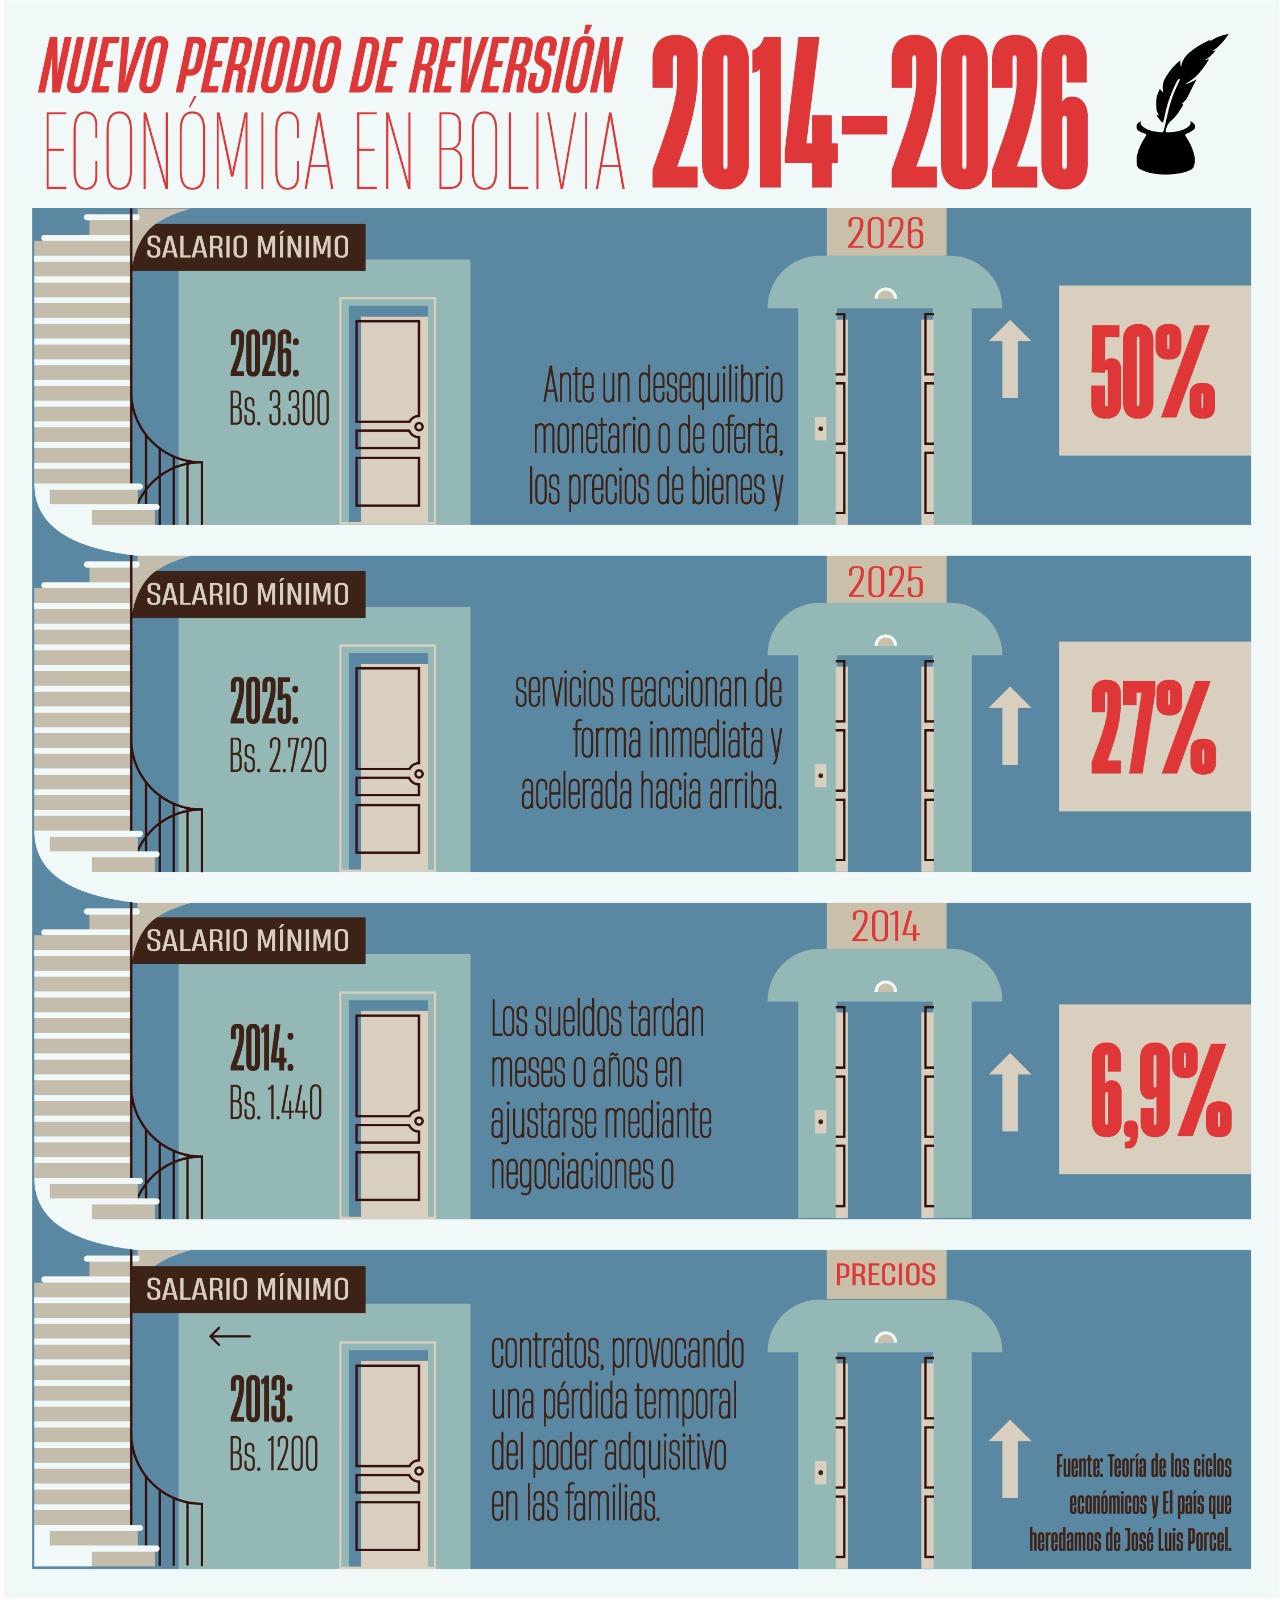
El salario mínimo nacional, por ejemplo, pasó de Bs 77 en 1990 a Bs 3300 en 2026, según datos del Instituto Nacional de Estadística (INE). Aunque el crecimiento nominal es considerable, tampoco puede interpretarse automáticamente como una mejora proporcional del bienestar
En Bolivia, donde una parte importante de la población obtiene sus ingresos mediante actividades informales o por cuenta propia, el salario mínimo tampoco representa necesariamente lo que gana una familia.
Según datos actualizados al 2025 del Programa de las Naciones Unidas para el Desarrollo (PNUD), 7 de cada 10 personas en Bolivia trabajan en el sector informal.
El problema se vuelve especialmente visible cuando los alimentos se encarecen más rápido que los ingresos. Las familias de menores recursos son las más expuestas porque destinan una mayor proporción de su presupuesto a cubrir necesidades esenciales.
Romero sostiene que durante 2026 los hogares de bajos ingresos han enfrentado una fuerte presión sobre su capacidad de compra, especialmente por el costo de los alimentos.
La contradicción es aparente: Bolivia puede haber experimentado mejoras importantes en infraestructura, acceso a servicios y condiciones de vida durante las últimas décadas y, al mismo tiempo, enfrentar un deterioro reciente de la economía cotidiana de miles de familias.
Para entender esa diferencia hay que observar cómo evolucionó el dinero necesario para cubrir las necesidades básicas.
Los ciclos de la economía
La línea de pobreza urbana en Bolivia se situaba en enero de 1989 en Bs 115,14 mensuales por persona, de acuerdo con la serie histórica del Instituto Nacional de Estadística (INE), elaborada a partir de información propia y de la Unidad de Análisis de Políticas Sociales y Económicas (Udape).
Este indicador representa un umbral monetario utilizado para determinar si los ingresos de una persona alcanzan para cubrir una canasta básica de bienes alimentarios y no alimentarios. No equivale al gasto total de una familia ni a un precio individual de mercado.
Para diciembre de 2000, la línea de pobreza urbana había llegado a Bs 323,01 por persona al mes. En 2018 alcanzó Bs 781,59, según la misma serie histórica.
La evolución fue similar en Tarija, aunque con montos diferentes. En enero de 1989, la línea de pobreza para la ciudad era de aproximadamente Bs 125,48 mensuales por persona; en diciembre de 2000 llegó a Bs 351,23 y en 2018 a Bs 871,01.
Estos valores reflejan cuánto cambiaron los umbrales monetarios utilizados para medir la pobreza. No indican que los ingresos de la población hayan aumentado en la misma proporción ni que el precio de todos los alimentos haya seguido una trayectoria idéntica.
La línea de pobreza extrema, asociada al costo de una canasta alimentaria básica, también aumentó. En el área urbana pasó de Bs 61,20 mensuales por persona en enero de 1989 a Bs 171,46 en diciembre de 2000 y Bs 412,95 en 2018.
La comparación permite dimensionar una realidad: a lo largo de las décadas, el dinero necesario para cubrir necesidades básicas cambió profundamente. Para establecer si la población mejoró su situación económica, estos umbrales deben contrastarse con los ingresos y con la proporción de personas que vivían por debajo de ellos.
La pobreza no se explica solamente por el precio de la comida
Los indicadores de pobreza muestran otra dimensión de la transformación económica boliviana.
Durante las últimas décadas, el país registró avances sociales, aunque esos progresos no se distribuyeron de manera uniforme ni eliminaron la vulnerabilidad económica.
De acuerdo con las cifras oficiales citadas por Udape, en 2024 la pobreza monetaria afectaba al 37,6 % de la población boliviana, mientras que la pobreza extrema alcanzaba el 12,8 %.
Estos porcentajes miden la proporción de personas cuyos ingresos se encuentran por debajo de determinados umbrales. Son diferentes de las líneas monetarias de pobreza, expresadas en bolivianos por persona al mes.
Romero también identifica una mejora en las necesidades básicas insatisfechas: según los resultados censales que cita, este indicador disminuyó del 44,9 % en 2012 al 29,8 % en 2024.
Son dos formas distintas de observar el bienestar. La pobreza por necesidades básicas insatisfechas examina carencias estructurales, mientras que la pobreza monetaria permite evaluar si los ingresos alcanzan para cubrir una canasta de referencia.
Una familia puede vivir hoy en una vivienda con mejores servicios que hace veinte años y, al mismo tiempo, experimentar mayores dificultades para comprar carne, aceite, verduras o pagar el transporte.
Para los negocios gastronómicos, esa tensión tiene consecuencias directas. Si los consumidores cuentan con menos dinero disponible, pueden reducir sus compras, elegir productos más baratos o dejar de consumir fuera del hogar.
El pequeño comerciante queda atrapado entre dos presiones: sus costos de producción aumentan y sus clientes tienen menor margen para aceptar nuevos incrementos de precios.
El desafío de mantener abierto un negocio
Detrás del precio de una hamburguesa hay una estructura de costos que rara vez aparece en el menú.
Para preparar y vender un alimento, el comerciante necesita comprar ingredientes, trasladarlos, conservarlos y transformarlos. También debe asumir gastos de energía, agua, gas, equipos, mantenimiento y, dependiendo del negocio, salarios y alquiler.
Cuando alguno de esos costos aumenta, el emprendedor debe decidir si absorbe parte del incremento, reduce su margen de ganancia o modifica el precio de venta.
Ninguna de esas alternativas está libre de riesgos.
Subir demasiado el precio puede provocar la pérdida de clientes. Mantenerlo sin ajustes puede comprometer la rentabilidad. Reducir la cantidad o calidad del producto también puede afectar la confianza de los consumidores.
Romero señala que los emprendimientos actuales cuentan con oportunidades que no estaban igualmente disponibles en los años noventa. Las redes sociales, la publicidad digital, los pagos electrónicos y el comercio por internet permiten llegar a nuevos clientes y mercados.
Sin embargo, también aumentaron las exigencias de competitividad, tecnología y administración.
En otras palabras, hoy puede ser más sencillo promocionar una hamburguesa, pero no necesariamente resulta más fácil producirla de manera rentable.
El desafío es especialmente complejo para los negocios familiares que dependen de sus ventas diarias para reponer ingredientes, cubrir gastos del hogar y reunir dinero para el siguiente ciclo de producción.
Del ahorro familiar al crédito: cómo cambió la manera de emprender
Hasta los años 90, abrir un pequeño negocio significaba depender principalmente del dinero ahorrado, la ayuda de familiares o los recursos disponibles dentro del hogar.
Quien quería comprar una cocina, un horno, una refrigeradora o ampliar su puesto necesitaba reunir capital antes de invertir, encontrar a alguien dispuesto a prestarle dinero o acudir a alguna forma de financiamiento.
La expansión del sistema financiero modificó gradualmente ese escenario.
La presencia de entidades financieras en más municipios, el desarrollo de las microfinanzas y la aparición de productos destinados a pequeños negocios ampliaron las posibilidades de acceder a cuentas de ahorro y créditos.
Un préstamo puede permitir comprar maquinaria, aumentar la capacidad de producción, mejorar un local o disponer de capital de trabajo para adquirir ingredientes.
El ahorro, por su parte, puede servir como reserva para enfrentar emergencias, renovar equipos o financiar una expansión sin asumir una deuda.
Pero ambos mecanismos cumplen funciones distintas.
Ahorrar exige contar con excedentes después de cubrir los gastos cotidianos. Acceder a un crédito requiere demostrar capacidad de pago y asumir obligaciones futuras, incluso cuando las ventas disminuyen.
Por eso, la inclusión financiera no debe medirse únicamente por la cantidad de sucursales o créditos existentes. También importa quiénes pueden utilizarlos, en qué condiciones y con qué resultados.
Más bancos, más oportunidades y nuevas barreras
La expansión de los servicios financieros en Bolivia puede observarse en las estadísticas oficiales.
De acuerdo con la Autoridad de Supervisión del Sistema Financiero (ASFI), el número de puntos de atención financiera pasó de 1673 en 2007 a 9727 en 2024. Hasta junio de 2025, el registro llegó a 10068.
Para una persona dedicada a vender alimentos, contar con una entidad financiera más cercana puede facilitar la apertura de una cuenta, el depósito de ahorros o la solicitud de financiamiento.
Sin embargo, el acceso efectivo depende de otros factores: los ingresos, el historial crediticio, los requisitos, las garantías, los plazos de pago y la capacidad de asumir una cuota mensual.
Un crédito bien utilizado puede ayudar a que un pequeño emprendimiento produzca más, atienda a nuevos clientes y genere ingresos adicionales.
Pero cuando el financiamiento se destina a cubrir pérdidas permanentes, gastos cotidianos que no generan retornos o inversiones que no logran aumentar las ventas, el endeudamiento puede profundizar las dificultades.
Las Corchas: una historia que puede explicar la permanencia
En Tarija, la experiencia de las empanadas de Las Corchas ofrece un punto de partida para ver cómo un emprendimiento gastronómico puede mantenerse vigente a lo largo del tiempo.
Su historia muestra cómo una actividad gastronómica tradicional atraviesa periodos de cambios económicos sin perder su identidad.
Tarija: emprender en una economía que busca diversificarse
Las dificultades de los pequeños negocios tienen características particulares en Tarija.
Fernando Romero, secretario de Economía de la Gobernación, sostiene que el departamento atraviesa un prolongado periodo de dificultades económicas asociado a su dependencia de los hidrocarburos.
Según el análisis que proporcionó para este reportaje, la caída de la producción de gas natural y la disminución de los ingresos por regalías redujeron el dinamismo económico departamental.
Romero plantea que Tarija necesita diversificar su actividad productiva y generar nuevas oportunidades en sectores como la agroindustria, la vitivinicultura, el turismo, la ganadería y la gastronomía.
En ese contexto, los pequeños negocios alimentarios tienen una importancia que va más allá de la venta de comida.
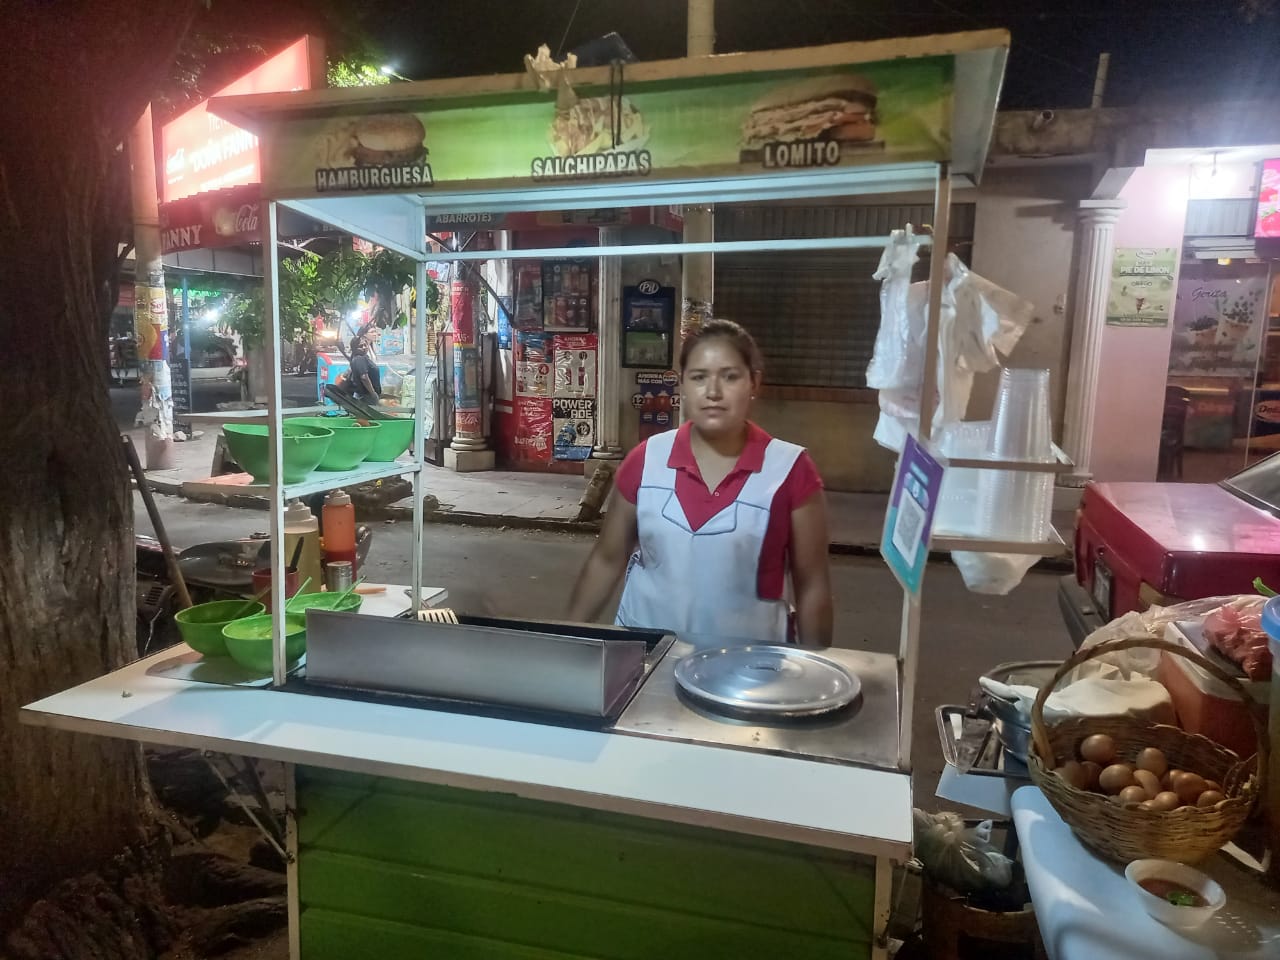
Cada emprendimiento puede activar una cadena de proveedores: productores de carne, agricultores, panificadores, transportistas, comerciantes y trabajadores vinculados a la preparación y comercialización de alimentos.
La supervivencia de un restaurante familiar o de un puesto de hamburguesas también puede representar la continuidad de ingresos para otros actores de la economía local.
Pero la posibilidad de transformar esa actividad en un negocio sostenible depende de condiciones más amplias: consumidores con ingresos suficientes, acceso a mercados, infraestructura, capacitación y financiamiento adecuado.
Para Romero, el desarrollo de emprendimientos y empresas rentables forma parte de la transformación que necesita la economía tarijeña.
El valor de una hamburguesa
La hamburguesa que costaba Bs 2,50 y ahora se vende a Bs 16 permite contar una historia de precios, pero también una historia de decisiones.
Para el consumidor, representa la pregunta de cuánto puede comprar con sus ingresos. Para quien la prepara, representa la dificultad de mantener un producto accesible sin poner en riesgo su negocio.
Entre ambos se encuentra una economía que cambió profundamente: aumentaron los montos necesarios para cubrir las necesidades básicas, se expandieron los servicios financieros y surgieron nuevas formas de vender, pagar y promocionar productos.
Por eso, detrás de una hamburguesa de Bs 16 hay una historia.